
#backtesting
backtesting
30,283 vues
1,861 mentions
Populaire
Récents
🧪 Teste d’abord ta stratégie en démo — c’est l’avantage du trading papier.
1️⃣ Données réelles du marché, argent fictif — teste tes règles sans risque financier
2️⃣ Backtesting : applique tes règles aux données historiques — gains, pertes, drawdown maximal
3️⃣ Tests en conditions réelles : vérifie ta discipline dans des conditions de marché réelles
Pourquoi ? Aujourd’hui, le BTC a rebondi de 74,8 k$ à 77 k$ — une stratégie pour les journées agitées ne se vérifie qu’avec des données réelles, pas avec des impressions.
Après 30 à 50 trades papier, le schéma devient clair : tes règles créent-elles un véritable avantage ou s’agit-il de décisions dictées par l’humeur ?
En démo, les erreurs coûtent peu ; en réel, elles coûtent cher. Teste d’abord, fais confiance ensuite. 🔬
$BTC
#PaperTrading #Backtesting #CryptoEducation
🧪 Teste d’abord ta stratégie en démo — c’est l’avantage du trading papier.
1️⃣ Données réelles du marché, argent fictif — teste tes règles sans risque financier
2️⃣ Backtesting : applique tes règles aux données historiques — gains, pertes, drawdown maximal
3️⃣ Tests en conditions réelles : vérifie ta discipline dans des conditions de marché réelles
Pourquoi ? Aujourd’hui, le BTC a rebondi de 74,8 k$ à 77 k$ — une stratégie pour les journées agitées ne se vérifie qu’avec des données réelles, pas avec des impressions.
Après 30 à 50 trades papier, le schéma devient clair : tes règles créent-elles un véritable avantage ou s’agit-il de décisions dictées par l’humeur ?
En démo, les erreurs coûtent peu ; en réel, elles coûtent cher. Teste d’abord, fais confiance ensuite. 🔬
$BTC
#PaperTrading #Backtesting #CryptoEducation
1️⃣ Données réelles du marché, argent fictif — teste tes règles sans risque financier
2️⃣ Backtesting : applique tes règles aux données historiques — gains, pertes, drawdown maximal
3️⃣ Tests en conditions réelles : vérifie ta discipline dans des conditions de marché réelles
Pourquoi ? Aujourd’hui, le BTC a rebondi de 74,8 k$ à 77 k$ — une stratégie pour les journées agitées ne se vérifie qu’avec des données réelles, pas avec des impressions.
Après 30 à 50 trades papier, le schéma devient clair : tes règles créent-elles un véritable avantage ou s’agit-il de décisions dictées par l’humeur ?
En démo, les erreurs coûtent peu ; en réel, elles coûtent cher. Teste d’abord, fais confiance ensuite. 🔬
$BTC
#PaperTrading #Backtesting #CryptoEducation
·
--
J’ai testé 144 stratégies de trading sur BTC, ETH et SOL. Voici ce qui s’est passé 🧪
J’ai créé un bot sur mon téléphone (Termux) et l’ai soumis à un backtest sur un an de données horaires de MEXC, frais inclus et avec un effet de levier de 10x.
La configuration :
• 70 % des données pour l’entraînement, 30 % gardées à l’écart pour les tests
• Croisements de moyennes mobiles exponentielles (EMA) et cassures, avec ou sans filtre de tendance
• Stops basés sur l’ATR et différents ratios risque/rendement
Les résultats :
• Seules 22 des 144 combinaisons étaient rentables sur les données jamais vues
• La « meilleure » stratégie à l’entraînement a PERDU 61 % pendant la période de test
• Les pertes maximales dépassaient 100 % avec un effet de levier de 10x, ce qui signifie que le compte est liquidé
• Il suffisait de conserver du $BTC, $ETH ou du $SOL pour obtenir environ +18 à 20 % sur la même période, sans effet de levier
Ce que j’ai appris :
1. Une stratégie qui semble excellente sur les données passées échoue souvent sur de nouvelles données (surapprentissage)
2. Un effet de levier élevé fait disparaître la plupart des avantages
3. Battre le marché est bien plus difficile qu’il n’y paraît
Je ne vais pas investir d’argent réel avec cette stratégie. Je vais maintenant tester des unités de temps plus longues et un effet de levier plus faible, et je partagerai les résultats dans tous les cas.
Ceci ne constitue pas un conseil financier. Les performances passées ne préjugent pas des résultats futurs.
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
J’ai testé 144 stratégies de trading sur BTC, ETH et SOL. Voici ce qui s’est passé 🧪
J’ai créé un bot sur mon téléphone (Termux) et l’ai soumis à un backtest sur un an de données horaires de MEXC, frais inclus et avec un effet de levier de 10x.
La configuration :
• 70 % des données pour l’entraînement, 30 % gardées à l’écart pour les tests
• Croisements de moyennes mobiles exponentielles (EMA) et cassures, avec ou sans filtre de tendance
• Stops basés sur l’ATR et différents ratios risque/rendement
Les résultats :
• Seules 22 des 144 combinaisons étaient rentables sur les données jamais vues
• La « meilleure » stratégie à l’entraînement a PERDU 61 % pendant la période de test
• Les pertes maximales dépassaient 100 % avec un effet de levier de 10x, ce qui signifie que le compte est liquidé
• Il suffisait de conserver du $BTC , $ETH ou du $SOL pour obtenir environ +18 à 20 % sur la même période, sans effet de levier
Ce que j’ai appris :
1. Une stratégie qui semble excellente sur les données passées échoue souvent sur de nouvelles données (surapprentissage)
2. Un effet de levier élevé fait disparaître la plupart des avantages
3. Battre le marché est bien plus difficile qu’il n’y paraît
Je ne vais pas investir d’argent réel avec cette stratégie. Je vais maintenant tester des unités de temps plus longues et un effet de levier plus faible, et je partagerai les résultats dans tous les cas.
Ceci ne constitue pas un conseil financier. Les performances passées ne préjugent pas des résultats futurs.
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
J’ai créé un bot sur mon téléphone (Termux) et l’ai soumis à un backtest sur un an de données horaires de MEXC, frais inclus et avec un effet de levier de 10x.
La configuration :
• 70 % des données pour l’entraînement, 30 % gardées à l’écart pour les tests
• Croisements de moyennes mobiles exponentielles (EMA) et cassures, avec ou sans filtre de tendance
• Stops basés sur l’ATR et différents ratios risque/rendement
Les résultats :
• Seules 22 des 144 combinaisons étaient rentables sur les données jamais vues
• La « meilleure » stratégie à l’entraînement a PERDU 61 % pendant la période de test
• Les pertes maximales dépassaient 100 % avec un effet de levier de 10x, ce qui signifie que le compte est liquidé
• Il suffisait de conserver du $BTC , $ETH ou du $SOL pour obtenir environ +18 à 20 % sur la même période, sans effet de levier
Ce que j’ai appris :
1. Une stratégie qui semble excellente sur les données passées échoue souvent sur de nouvelles données (surapprentissage)
2. Un effet de levier élevé fait disparaître la plupart des avantages
3. Battre le marché est bien plus difficile qu’il n’y paraît
Je ne vais pas investir d’argent réel avec cette stratégie. Je vais maintenant tester des unités de temps plus longues et un effet de levier plus faible, et je partagerai les résultats dans tous les cas.
Ceci ne constitue pas un conseil financier. Les performances passées ne préjugent pas des résultats futurs.
#BinanceSquare #crypto #Backtesting #TradingBots101 $BTC $ETH
148
·
--
Le backtest est une étape cruciale dans l’évaluation des stratégies de trading. Il consiste à tester une stratégie sur des données historiques pour voir comment elle aurait performé. Par exemple, une stratégie fondée sur les moyennes mobiles peut être testée rétrospectivement sur les données $BTC de l’année écoulée. Les cadres de test en conditions réelles vont plus loin en testant une stratégie sur de nouvelles données qui n’ont pas encore été consultées. Cela permet de valider les performances de la stratégie. Une stratégie affichant un taux de réussite de 80 % en backtest pourrait ne pas être aussi performante lors des tests en conditions réelles. Par exemple, une stratégie qui a bien fonctionné sur les données $ETH pourrait rencontrer des difficultés avec les données $BTC . La compréhension de ces méthodes est essentielle pour réussir dans le trading. Les stratégies de trading et les analyses avancées nécessitent une évaluation minutieuse. stratégies de trading #backtesting #tradingcrypto
Le backtest est une étape cruciale dans l’évaluation des stratégies de trading. Il consiste à tester une stratégie sur des données historiques pour voir comment elle aurait performé. Par exemple, une stratégie fondée sur les moyennes mobiles peut être testée rétrospectivement sur les données $BTC de l’année écoulée. Les cadres de test en conditions réelles vont plus loin en testant une stratégie sur de nouvelles données qui n’ont pas encore été consultées. Cela permet de valider les performances de la stratégie. Une stratégie affichant un taux de réussite de 80 % en backtest pourrait ne pas être aussi performante lors des tests en conditions réelles. Par exemple, une stratégie qui a bien fonctionné sur les données $ETH pourrait rencontrer des difficultés avec les données $BTC . La compréhension de ces méthodes est essentielle pour réussir dans le trading. Les stratégies de trading et les analyses avancées nécessitent une évaluation minutieuse. stratégies de trading #backtesting #tradingcrypto
22
Quand les données historiques ne garantissent pas l’avenir
J’ai déjà vu une méthode bien fonctionner sur des données passées et pensé qu’elle continuerait à être efficace.
Mais lorsque les conditions du marché changent, les résultats réels ne correspondent plus à ce que j’avais imaginé.
J’en ai retenu que les données passées sont très utiles pour faire des recherches, mais qu’elles ne peuvent pas garantir les résultats de mes prochaines transactions.
$ETH $EVAA
Vous réévaluez souvent vos méthodes lorsque le marché change ? Parlons-en !
#Backtesting
Quand les données historiques ne garantissent pas l’avenir
J’ai déjà vu une méthode bien fonctionner sur des données passées et pensé qu’elle continuerait à être efficace.
Mais lorsque les conditions du marché changent, les résultats réels ne correspondent plus à ce que j’avais imaginé.
J’en ai retenu que les données passées sont très utiles pour faire des recherches, mais qu’elles ne peuvent pas garantir les résultats de mes prochaines transactions.
$ETH $EVAA
Vous réévaluez souvent vos méthodes lorsque le marché change ? Parlons-en !
#Backtesting
J’ai déjà vu une méthode bien fonctionner sur des données passées et pensé qu’elle continuerait à être efficace.
Mais lorsque les conditions du marché changent, les résultats réels ne correspondent plus à ce que j’avais imaginé.
J’en ai retenu que les données passées sont très utiles pour faire des recherches, mais qu’elles ne peuvent pas garantir les résultats de mes prochaines transactions.
$ETH $EVAA
Vous réévaluez souvent vos méthodes lorsque le marché change ? Parlons-en !
#Backtesting
1
1
226
L’objet le plus dangereux en finance est un magnifique backtest.
Avec suffisamment de paramètres, on peut ajuster n’importe quel historique. La courbe monte vers la droite — et ne nous apprend rien sur l’avenir.
Trois règles que nous appliquons pour éviter de nous leurrer :
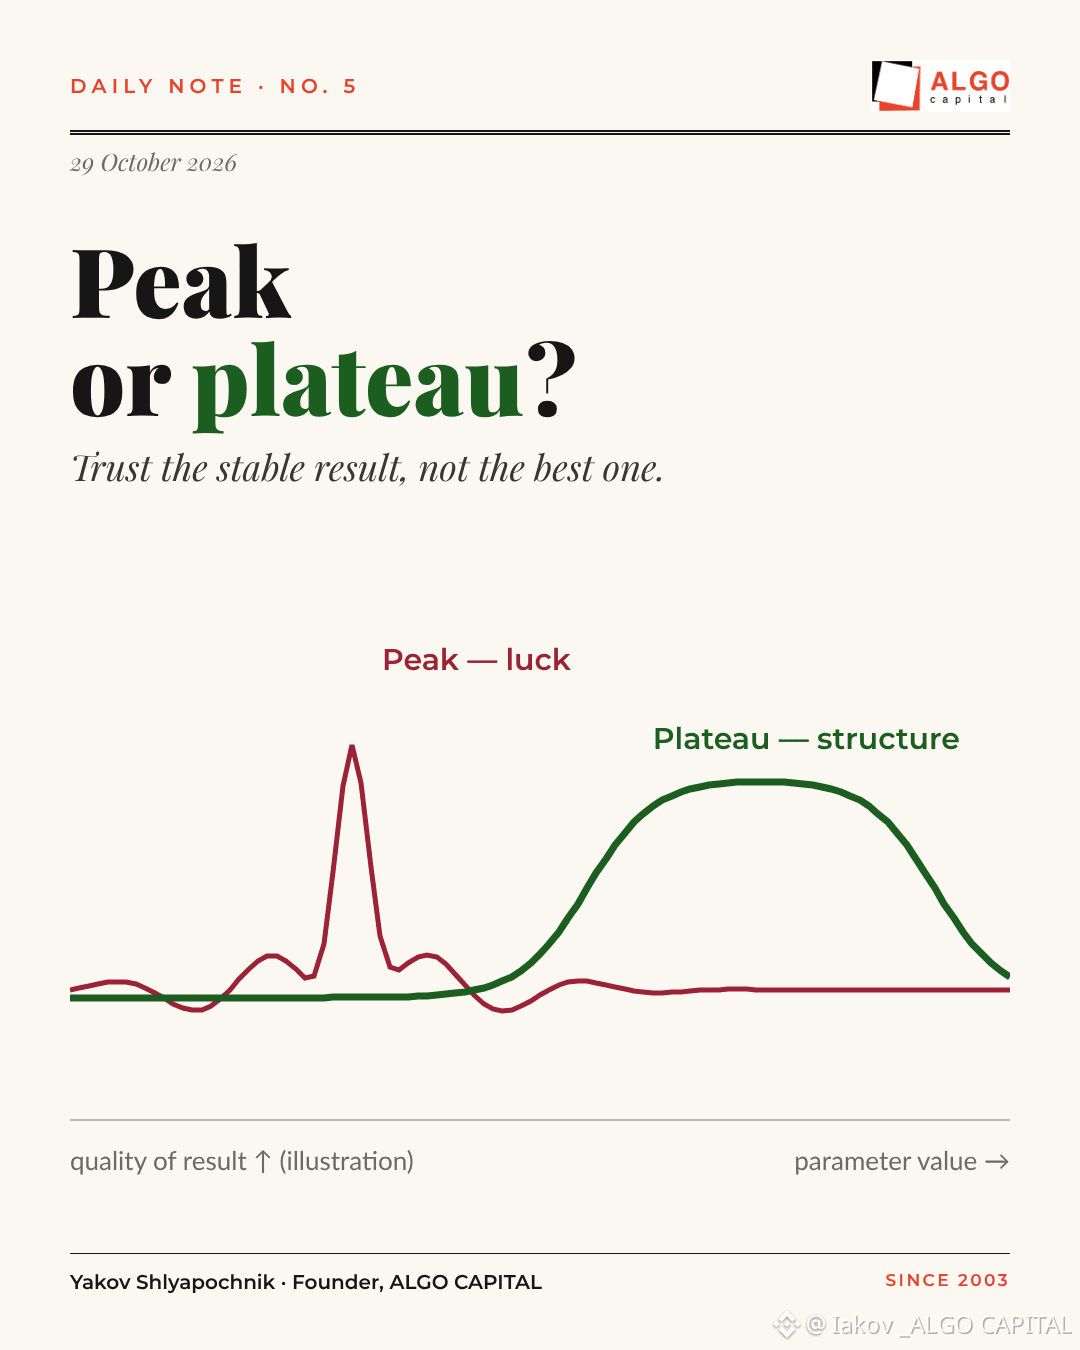
1️⃣ Un plateau, pas un pic. Nous choisissons des paramètres au milieu d’une large zone stable, pas au point optimal unique. Un pic relève de la chance ; un plateau révèle une structure.
2️⃣ Des mois aléatoires en échantillon et hors échantillon, différents pour chaque test — afin que les mois difficiles ne puissent pas se cacher.
3️⃣ Le trading en réel est le seul juge final. Un backtest est une hypothèse ; un compte réel apporte des preuves.
Si vous ne devez retenir qu’une chose : méfiez-vous du meilleur résultat, faites confiance au résultat stable.
#backtesting #quant #crypto
L’objet le plus dangereux en finance est un magnifique backtest.
Avec suffisamment de paramètres, on peut ajuster n’importe quel historique. La courbe monte vers la droite — et ne nous apprend rien sur l’avenir.
Trois règles que nous appliquons pour éviter de nous leurrer :
1️⃣ Un plateau, pas un pic. Nous choisissons des paramètres au milieu d’une large zone stable, pas au point optimal unique. Un pic relève de la chance ; un plateau révèle une structure.
2️⃣ Des mois aléatoires en échantillon et hors échantillon, différents pour chaque test — afin que les mois difficiles ne puissent pas se cacher.
3️⃣ Le trading en réel est le seul juge final. Un backtest est une hypothèse ; un compte réel apporte des preuves.
Si vous ne devez retenir qu’une chose : méfiez-vous du meilleur résultat, faites confiance au résultat stable.
#backtesting #quant #crypto
Avec suffisamment de paramètres, on peut ajuster n’importe quel historique. La courbe monte vers la droite — et ne nous apprend rien sur l’avenir.
Trois règles que nous appliquons pour éviter de nous leurrer :
1️⃣ Un plateau, pas un pic. Nous choisissons des paramètres au milieu d’une large zone stable, pas au point optimal unique. Un pic relève de la chance ; un plateau révèle une structure.
2️⃣ Des mois aléatoires en échantillon et hors échantillon, différents pour chaque test — afin que les mois difficiles ne puissent pas se cacher.
3️⃣ Le trading en réel est le seul juge final. Un backtest est une hypothèse ; un compte réel apporte des preuves.
Si vous ne devez retenir qu’une chose : méfiez-vous du meilleur résultat, faites confiance au résultat stable.
#backtesting #quant #crypto
74
·
--
Le backtesting est essentiel pour évaluer les stratégies de trading. Il consiste à tester une stratégie sur des données historiques afin de voir comment elle aurait performé. Par exemple, une stratégie utilisant $BTC et $ETH peut être testée sur les données de l’année écoulée pour déterminer si elle aurait été rentable. Les méthodes de test en conditions réelles vont encore plus loin en testant la stratégie sur de nouvelles données, qui n’ont pas encore été observées. Cela permet de vérifier si la stratégie reste efficace lorsque le marché se trouve à ses niveaux actuels. Combiner le backtesting et les tests en conditions réelles peut aider les traders à affiner leurs stratégies et à prendre des décisions plus éclairées. Trader avec $BTC peut être difficile, mais avec la bonne approche, cela peut être gratifiant. stratégies de trading #backtesting #tradingcrypto
Le backtesting est essentiel pour évaluer les stratégies de trading. Il consiste à tester une stratégie sur des données historiques afin de voir comment elle aurait performé. Par exemple, une stratégie utilisant $BTC et $ETH peut être testée sur les données de l’année écoulée pour déterminer si elle aurait été rentable. Les méthodes de test en conditions réelles vont encore plus loin en testant la stratégie sur de nouvelles données, qui n’ont pas encore été observées. Cela permet de vérifier si la stratégie reste efficace lorsque le marché se trouve à ses niveaux actuels. Combiner le backtesting et les tests en conditions réelles peut aider les traders à affiner leurs stratégies et à prendre des décisions plus éclairées. Trader avec $BTC peut être difficile, mais avec la bonne approche, cela peut être gratifiant. stratégies de trading #backtesting #tradingcrypto
12
« Vous n’avez pas envie de faire de backtest ? Quelqu’un a déjà fait le travail pour vous. »
Le backtesting peut prendre du temps et être épuisant, mais il vous permet de connaître le taux de réussite de votre stratégie, son ratio risque/rendement, son drawdown maximal et de savoir si vous pouvez lui faire confiance avec de l’argent réel.
J’ai testé ma stratégie de trading sur plus de 1 000 opérations, en cherchant à maximiser les rendements tout en gérant correctement les risques.
Vous n’avez pas envie de faire les recherches vous-même ?
Vous pouvez vous créer votre propre avantage, ou suivre quelqu’un qui a déjà fait ce travail.
Vous pouvez tout à fait me copier, mais n’oubliez pas : chacun a une tolérance au risque et au stress qui lui est propre. P.-S. : les performances passées ne garantissent pas les résultats futurs.
Tradez intelligemment et copiez-moi.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
« Vous n’avez pas envie de faire de backtest ? Quelqu’un a déjà fait le travail pour vous. »
Le backtesting peut prendre du temps et être épuisant, mais il vous permet de connaître le taux de réussite de votre stratégie, son ratio risque/rendement, son drawdown maximal et de savoir si vous pouvez lui faire confiance avec de l’argent réel.
J’ai testé ma stratégie de trading sur plus de 1 000 opérations, en cherchant à maximiser les rendements tout en gérant correctement les risques.
Vous n’avez pas envie de faire les recherches vous-même ?
Vous pouvez vous créer votre propre avantage, ou suivre quelqu’un qui a déjà fait ce travail.
Vous pouvez tout à fait me copier, mais n’oubliez pas : chacun a une tolérance au risque et au stress qui lui est propre. P.-S. : les performances passées ne garantissent pas les résultats futurs.
Tradez intelligemment et copiez-moi.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
Le backtesting peut prendre du temps et être épuisant, mais il vous permet de connaître le taux de réussite de votre stratégie, son ratio risque/rendement, son drawdown maximal et de savoir si vous pouvez lui faire confiance avec de l’argent réel.
J’ai testé ma stratégie de trading sur plus de 1 000 opérations, en cherchant à maximiser les rendements tout en gérant correctement les risques.
Vous n’avez pas envie de faire les recherches vous-même ?
Vous pouvez vous créer votre propre avantage, ou suivre quelqu’un qui a déjà fait ce travail.
Vous pouvez tout à fait me copier, mais n’oubliez pas : chacun a une tolérance au risque et au stress qui lui est propre. P.-S. : les performances passées ne garantissent pas les résultats futurs.
Tradez intelligemment et copiez-moi.
#CryptoTrading #Backtesting #RiskManagement #CopyTrading
1
1
218

·
--
Article
POURQUOI VOTRE STRATÉGIE GAGNANTE VA ÉCHOUER EN CONDITIONS RÉELLES95 % des backtests que l’on trouve sur Internet sont une illusion mathématique. Aujourd’hui, je vais vous montrer comment éviter que cela ne vous coûte de l’argent réel à l’aide d’un modèle simple
Combien de fois avez-vous vu sur les réseaux sociaux un graphique de performances parfait qui promet de vous rendre millionnaire, avant de voir votre compte finir dans le rouge une fois passé au trading en direct ?
Le problème ne vient généralement pas de l’idée, mais de la façon dont elle a été auditée. Dans le monde du trading systématique et quantitatif, un backtest professionnel, ou test rétrospectif, n’est pas une simple simulation destinée à voir combien vous auriez gagné par le passé. C’est un examen statistique rigoureux, conçu pour déceler les failles d’une stratégie avant de risquer votre capital.
POURQUOI VOTRE STRATÉGIE GAGNANTE VA ÉCHOUER EN CONDITIONS RÉELLES
95 % des backtests que l’on trouve sur Internet sont une illusion mathématique. Aujourd’hui, je vais vous montrer comment éviter que cela ne vous coûte de l’argent réel à l’aide d’un modèle simple
Combien de fois avez-vous vu sur les réseaux sociaux un graphique de performances parfait qui promet de vous rendre millionnaire, avant de voir votre compte finir dans le rouge une fois passé au trading en direct ?
Le problème ne vient généralement pas de l’idée, mais de la façon dont elle a été auditée. Dans le monde du trading systématique et quantitatif, un backtest professionnel, ou test rétrospectif, n’est pas une simple simulation destinée à voir combien vous auriez gagné par le passé. C’est un examen statistique rigoureux, conçu pour déceler les failles d’une stratégie avant de risquer votre capital.
Combien de fois avez-vous vu sur les réseaux sociaux un graphique de performances parfait qui promet de vous rendre millionnaire, avant de voir votre compte finir dans le rouge une fois passé au trading en direct ?
Le problème ne vient généralement pas de l’idée, mais de la façon dont elle a été auditée. Dans le monde du trading systématique et quantitatif, un backtest professionnel, ou test rétrospectif, n’est pas une simple simulation destinée à voir combien vous auriez gagné par le passé. C’est un examen statistique rigoureux, conçu pour déceler les failles d’une stratégie avant de risquer votre capital.
1
2
367
🧠 TOUT LE MONDE A UNE STRATÉGIE. TRÈS PEU ONT LA PREUVE QU’ELLE EST RENTABLE.
Une configuration graphique qui a fonctionné trois fois ne constitue pas une preuve statistique.
Les traders sérieux évaluent :
📈 Les performances dans différents régimes de marché
📉 Le drawdown maximal
🧮 L’espérance de gain après frais
🔁 Les résultats hors échantillon
⚙️ La sensibilité aux règles d’entrée et de sortie
Une stratégie qui ne fonctionne qu’après d’innombrables ajustements est peut-être surajustée.
Si votre avantage disparaît dès que les conditions changent légèrement, à quel point était-il robuste ?
Moins de discours. Plus de données.
Quel est le nombre minimal de tests rétrospectifs que vous exigez avant de faire confiance à une configuration ?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
🧠 TOUT LE MONDE A UNE STRATÉGIE. TRÈS PEU ONT LA PREUVE QU’ELLE EST RENTABLE.
Une configuration graphique qui a fonctionné trois fois ne constitue pas une preuve statistique.
Les traders sérieux évaluent :
📈 Les performances dans différents régimes de marché
📉 Le drawdown maximal
🧮 L’espérance de gain après frais
🔁 Les résultats hors échantillon
⚙️ La sensibilité aux règles d’entrée et de sortie
Une stratégie qui ne fonctionne qu’après d’innombrables ajustements est peut-être surajustée.
Si votre avantage disparaît dès que les conditions changent légèrement, à quel point était-il robuste ?
Moins de discours. Plus de données.
Quel est le nombre minimal de tests rétrospectifs que vous exigez avant de faire confiance à une configuration ?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
Une configuration graphique qui a fonctionné trois fois ne constitue pas une preuve statistique.
Les traders sérieux évaluent :
📈 Les performances dans différents régimes de marché
📉 Le drawdown maximal
🧮 L’espérance de gain après frais
🔁 Les résultats hors échantillon
⚙️ La sensibilité aux règles d’entrée et de sortie
Une stratégie qui ne fonctionne qu’après d’innombrables ajustements est peut-être surajustée.
Si votre avantage disparaît dès que les conditions changent légèrement, à quel point était-il robuste ?
Moins de discours. Plus de données.
Quel est le nombre minimal de tests rétrospectifs que vous exigez avant de faire confiance à une configuration ?
#Backtesting #Quantitativetrading #TradingSystems #CryptoMarkets #BinanceSquare
15
·
--
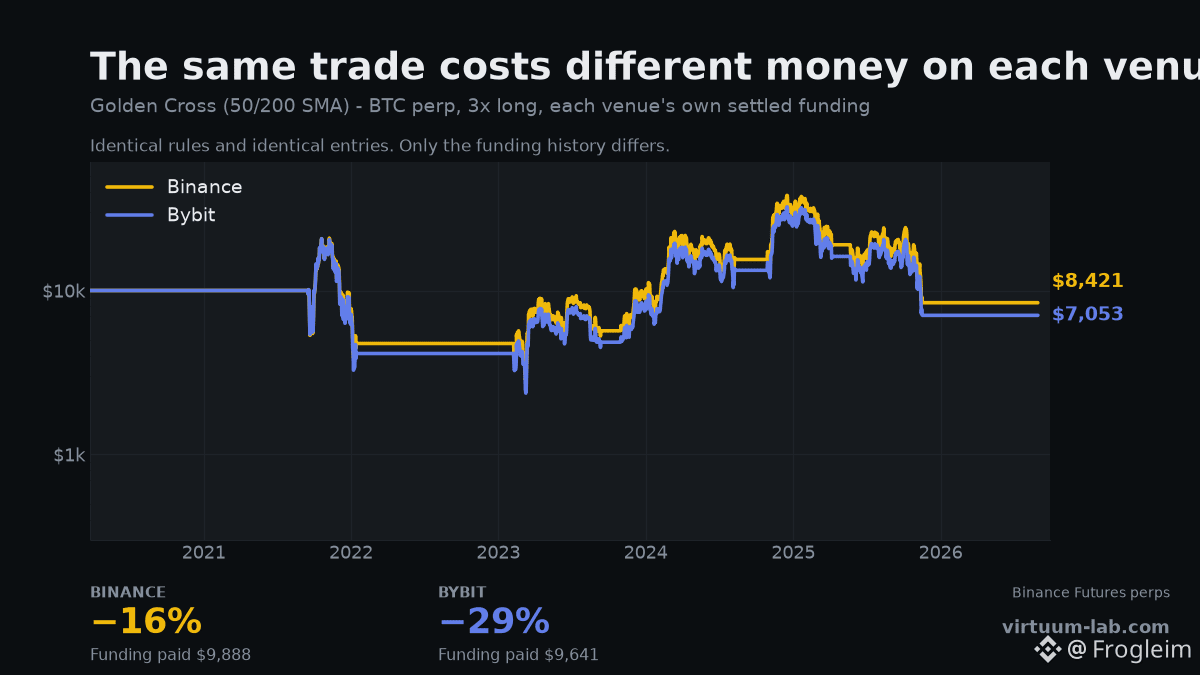
Même stratégie. Même paire. Même cinq opérations, aux mêmes jours. Deux exchanges, espacés de 14 points.
Golden Cross, SMA 50/200, levier 3x long sur le perp BTCUSDT, du 2020-03-25 à aujourd’hui, et chaque plateforme a facturé son propre financement réglé.
Binance : −16% — 9 888 $ de financement payés
Bybit : −29% — 9 641 $ de financement payés
Les entrées et sorties sont identiques. Même dates de signaux, les 5. Et les factures de funding sont à quelques centaines de dollars l’une de l’autre, donc ce n’est pas non plus l’explication.
L’écart, c’est les bougies. Chaque exchange affiche son propre prix, et une règle qui lit « clôturer au-dessus de la SMA 200 » donne une clôture légèrement différente sur chacune. Même règle, affichages différents, exécutions différentes — et 14 points d’écart à la fin.
Cela signifie qu’un backtest n’est aussi réel que la plateforme sur laquelle il a été exécuté. Si vous avez testé avec les données d’un exchange et que vous avez négocié sur un autre, vous avez testé une stratégie que vous n’avez pas déployée.
Cela fixe aussi un plancher en matière de précision. Si deux sources de données honnêtes divergent de 14 points sur les mêmes règles, aucun résultat de backtest n’est exact au centième près, et quiconque vous en donne un “au décimal” vous vend quelque chose.
Choisissez l’exchange sur lequel vous tradez réellement 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Même stratégie. Même paire. Même cinq opérations, aux mêmes jours. Deux exchanges, espacés de 14 points.
Golden Cross, SMA 50/200, levier 3x long sur le perp BTCUSDT, du 2020-03-25 à aujourd’hui, et chaque plateforme a facturé son propre financement réglé.
Binance : −16% — 9 888 $ de financement payés
Bybit : −29% — 9 641 $ de financement payés
Les entrées et sorties sont identiques. Même dates de signaux, les 5. Et les factures de funding sont à quelques centaines de dollars l’une de l’autre, donc ce n’est pas non plus l’explication.
L’écart, c’est les bougies. Chaque exchange affiche son propre prix, et une règle qui lit « clôturer au-dessus de la SMA 200 » donne une clôture légèrement différente sur chacune. Même règle, affichages différents, exécutions différentes — et 14 points d’écart à la fin.
Cela signifie qu’un backtest n’est aussi réel que la plateforme sur laquelle il a été exécuté. Si vous avez testé avec les données d’un exchange et que vous avez négocié sur un autre, vous avez testé une stratégie que vous n’avez pas déployée.
Cela fixe aussi un plancher en matière de précision. Si deux sources de données honnêtes divergent de 14 points sur les mêmes règles, aucun résultat de backtest n’est exact au centième près, et quiconque vous en donne un “au décimal” vous vend quelque chose.
Choisissez l’exchange sur lequel vous tradez réellement 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Golden Cross, SMA 50/200, levier 3x long sur le perp BTCUSDT, du 2020-03-25 à aujourd’hui, et chaque plateforme a facturé son propre financement réglé.
Binance : −16% — 9 888 $ de financement payés
Bybit : −29% — 9 641 $ de financement payés
Les entrées et sorties sont identiques. Même dates de signaux, les 5. Et les factures de funding sont à quelques centaines de dollars l’une de l’autre, donc ce n’est pas non plus l’explication.
L’écart, c’est les bougies. Chaque exchange affiche son propre prix, et une règle qui lit « clôturer au-dessus de la SMA 200 » donne une clôture légèrement différente sur chacune. Même règle, affichages différents, exécutions différentes — et 14 points d’écart à la fin.
Cela signifie qu’un backtest n’est aussi réel que la plateforme sur laquelle il a été exécuté. Si vous avez testé avec les données d’un exchange et que vous avez négocié sur un autre, vous avez testé une stratégie que vous n’avez pas déployée.
Cela fixe aussi un plancher en matière de précision. Si deux sources de données honnêtes divergent de 14 points sur les mêmes règles, aucun résultat de backtest n’est exact au centième près, et quiconque vous en donne un “au décimal” vous vend quelque chose.
Choisissez l’exchange sur lequel vous tradez réellement 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
138
Article
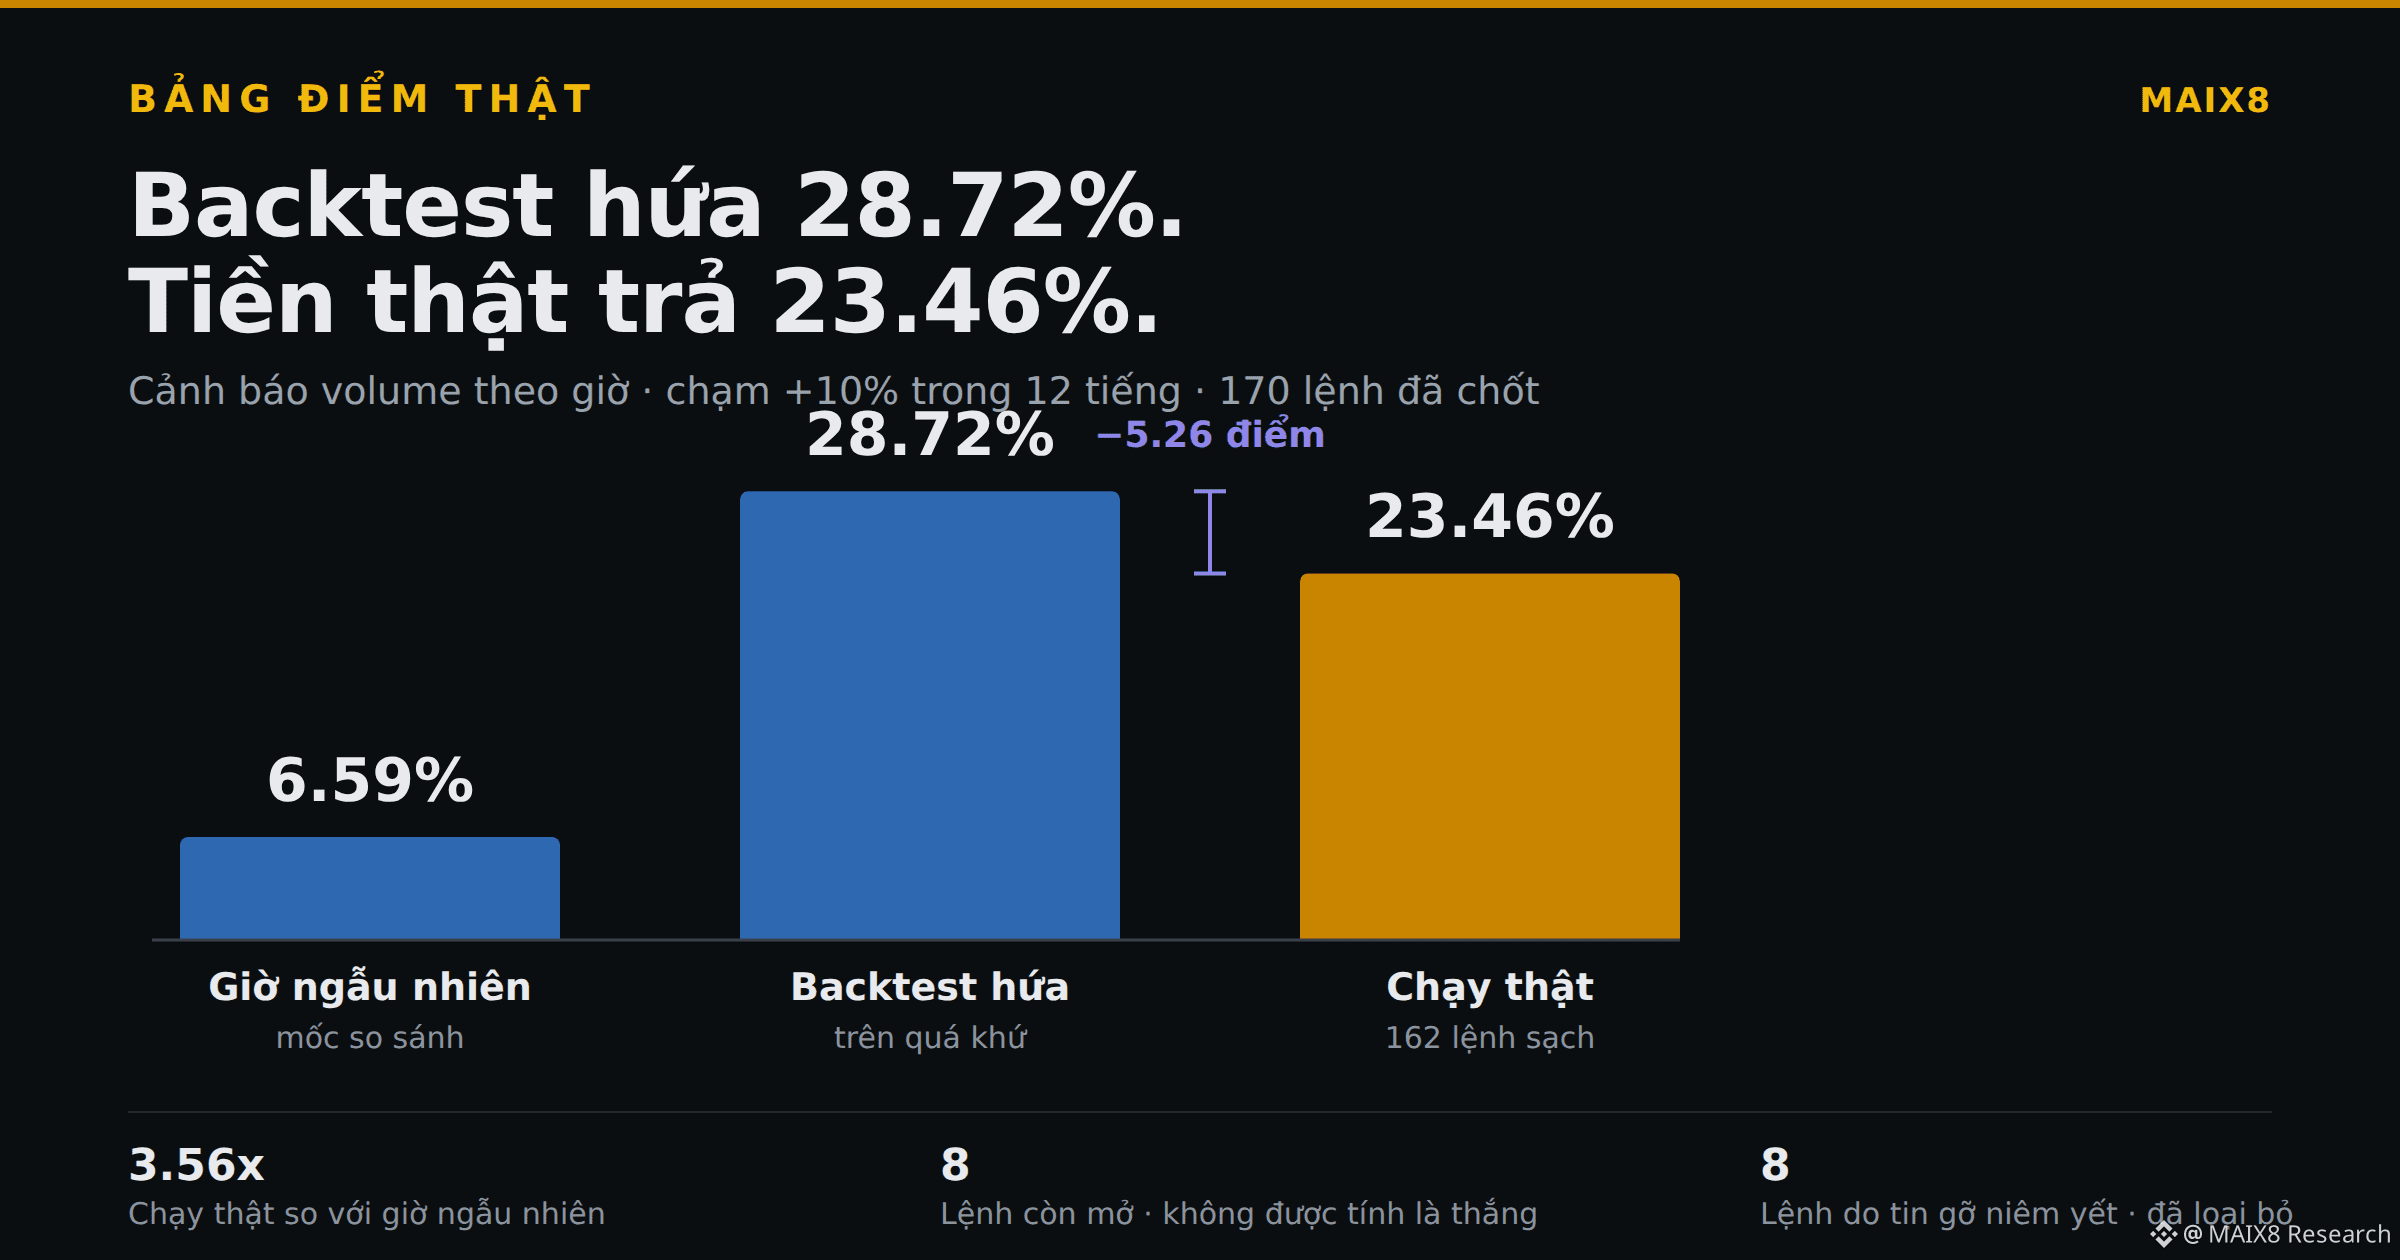
Backtest Promet 28,72%. Exécuté Avec De L’Argent Réel : Rend 23,46%.Le backtest promet que les alertes de volume par heure atteignent +10% en 12 heures, soit 28,72% des fois.
Le système a tourné en conditions réelles. 170 alertes fermées. Score :
**23.46%** sur 162 ordres propres.
Inférieur de 5,26 points au backtest. Comme dans tous les backtests : en vrai, c’est toujours moins bien que sur le papier.
Mais tout de même **3,56 fois** mieux qu’une heure aléatoire (6,59%). L’edge est réel, juste plus petit que la publicité.
Trois choses vont avec ces chiffres.
**Un.** 8 alertes encore ouvertes et **non comptabilisées**. La position n’a pas fini son temps ; donc ce n’est pas une victoire.
Backtest Promet 28,72%. Exécuté Avec De L’Argent Réel : Rend 23,46%.
Le backtest promet que les alertes de volume par heure atteignent +10% en 12 heures, soit 28,72% des fois.
Le système a tourné en conditions réelles. 170 alertes fermées. Score :
**23.46%** sur 162 ordres propres.
Inférieur de 5,26 points au backtest. Comme dans tous les backtests : en vrai, c’est toujours moins bien que sur le papier.
Mais tout de même **3,56 fois** mieux qu’une heure aléatoire (6,59%). L’edge est réel, juste plus petit que la publicité.
Trois choses vont avec ces chiffres.
**Un.** 8 alertes encore ouvertes et **non comptabilisées**. La position n’a pas fini son temps ; donc ce n’est pas une victoire.
Le système a tourné en conditions réelles. 170 alertes fermées. Score :
**23.46%** sur 162 ordres propres.
Inférieur de 5,26 points au backtest. Comme dans tous les backtests : en vrai, c’est toujours moins bien que sur le papier.
Mais tout de même **3,56 fois** mieux qu’une heure aléatoire (6,59%). L’edge est réel, juste plus petit que la publicité.
Trois choses vont avec ces chiffres.
**Un.** 8 alertes encore ouvertes et **non comptabilisées**. La position n’a pas fini son temps ; donc ce n’est pas une victoire.
117
·
--
0,1 % de coût de transaction pour cette stratégie : 486 points.
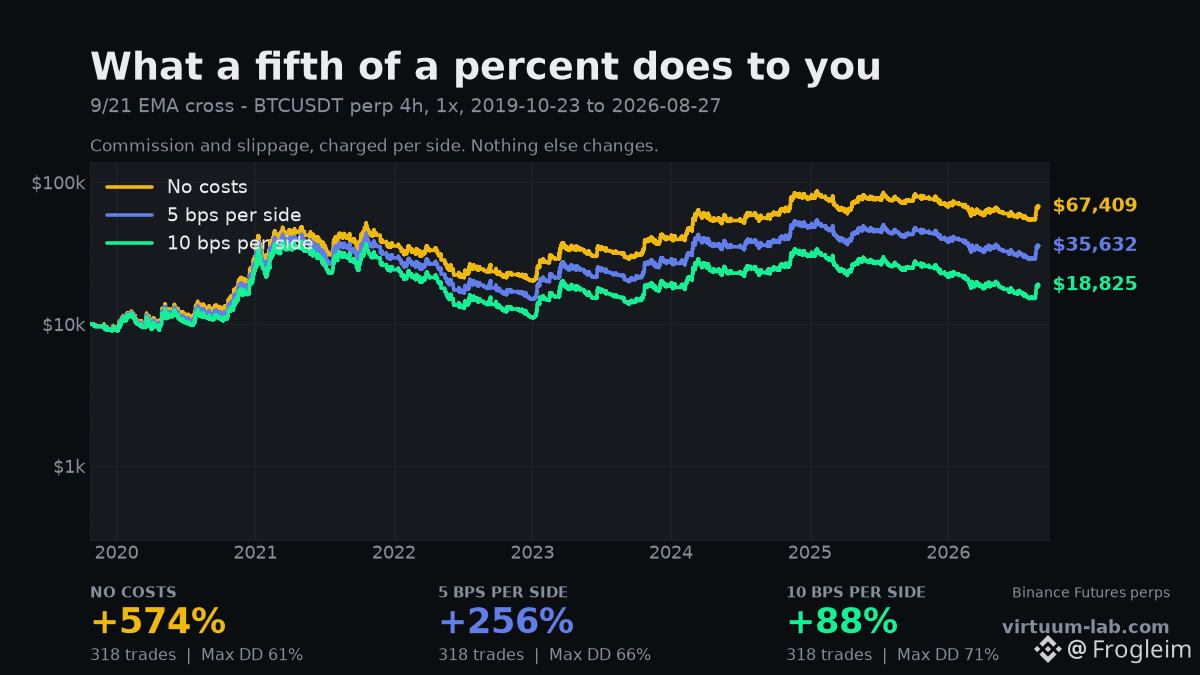
Croisement d’EMAs sur 9/21 pour BTCUSDT perp, bougies de 4 heures, 1x, du 2019-10-23 à aujourd’hui. 318 transactions. La stratégie ne change jamais — seul ce que coûte chaque transaction.
Sans aucun coût : +574 %
5 bps par côté : +256 %
10 bps par côté : +88 %
10 bps, c’est 0,1 %. C’est à peu près ce que vous payez réellement en tant que preneur (taker) une fois que l’écart (spread) et le slippage sont pris en compte, et cela transforme un backtest spectaculaire en un backtest banal.
La raison pour laquelle cela frappe aussi fort, c’est qu’il y a 318 transactions. Le coût est facturé par transaction ; il s’accroît avec l’activité alors que votre avantage ne s’accroît pas. Une stratégie lente peut ignorer les frais. Une stratégie qui trade toutes les quelques jours ne peut pas — elle paie un loyer 318 fois.
C’est pour cela que l’erreur la plus courante en backtesting n’est pas un mauvais indicateur. C’est un zéro dans la case des frais. Toute stratégie à haute fréquence semble géniale avec 0 bps.
Si votre backtester ne facture pas la commission et le slippage par côté, il ne teste pas votre stratégie. Il teste une version fantaisiste qui trade gratuitement.
Facturez-vous ce que vous facture votre exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
0,1 % de coût de transaction pour cette stratégie : 486 points.
Croisement d’EMAs sur 9/21 pour BTCUSDT perp, bougies de 4 heures, 1x, du 2019-10-23 à aujourd’hui. 318 transactions. La stratégie ne change jamais — seul ce que coûte chaque transaction.
Sans aucun coût : +574 %
5 bps par côté : +256 %
10 bps par côté : +88 %
10 bps, c’est 0,1 %. C’est à peu près ce que vous payez réellement en tant que preneur (taker) une fois que l’écart (spread) et le slippage sont pris en compte, et cela transforme un backtest spectaculaire en un backtest banal.
La raison pour laquelle cela frappe aussi fort, c’est qu’il y a 318 transactions. Le coût est facturé par transaction ; il s’accroît avec l’activité alors que votre avantage ne s’accroît pas. Une stratégie lente peut ignorer les frais. Une stratégie qui trade toutes les quelques jours ne peut pas — elle paie un loyer 318 fois.
C’est pour cela que l’erreur la plus courante en backtesting n’est pas un mauvais indicateur. C’est un zéro dans la case des frais. Toute stratégie à haute fréquence semble géniale avec 0 bps.
Si votre backtester ne facture pas la commission et le slippage par côté, il ne teste pas votre stratégie. Il teste une version fantaisiste qui trade gratuitement.
Facturez-vous ce que vous facture votre exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
Croisement d’EMAs sur 9/21 pour BTCUSDT perp, bougies de 4 heures, 1x, du 2019-10-23 à aujourd’hui. 318 transactions. La stratégie ne change jamais — seul ce que coûte chaque transaction.
Sans aucun coût : +574 %
5 bps par côté : +256 %
10 bps par côté : +88 %
10 bps, c’est 0,1 %. C’est à peu près ce que vous payez réellement en tant que preneur (taker) une fois que l’écart (spread) et le slippage sont pris en compte, et cela transforme un backtest spectaculaire en un backtest banal.
La raison pour laquelle cela frappe aussi fort, c’est qu’il y a 318 transactions. Le coût est facturé par transaction ; il s’accroît avec l’activité alors que votre avantage ne s’accroît pas. Une stratégie lente peut ignorer les frais. Une stratégie qui trade toutes les quelques jours ne peut pas — elle paie un loyer 318 fois.
C’est pour cela que l’erreur la plus courante en backtesting n’est pas un mauvais indicateur. C’est un zéro dans la case des frais. Toute stratégie à haute fréquence semble géniale avec 0 bps.
Si votre backtester ne facture pas la commission et le slippage par côté, il ne teste pas votre stratégie. Il teste une version fantaisiste qui trade gratuitement.
Facturez-vous ce que vous facture votre exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
148
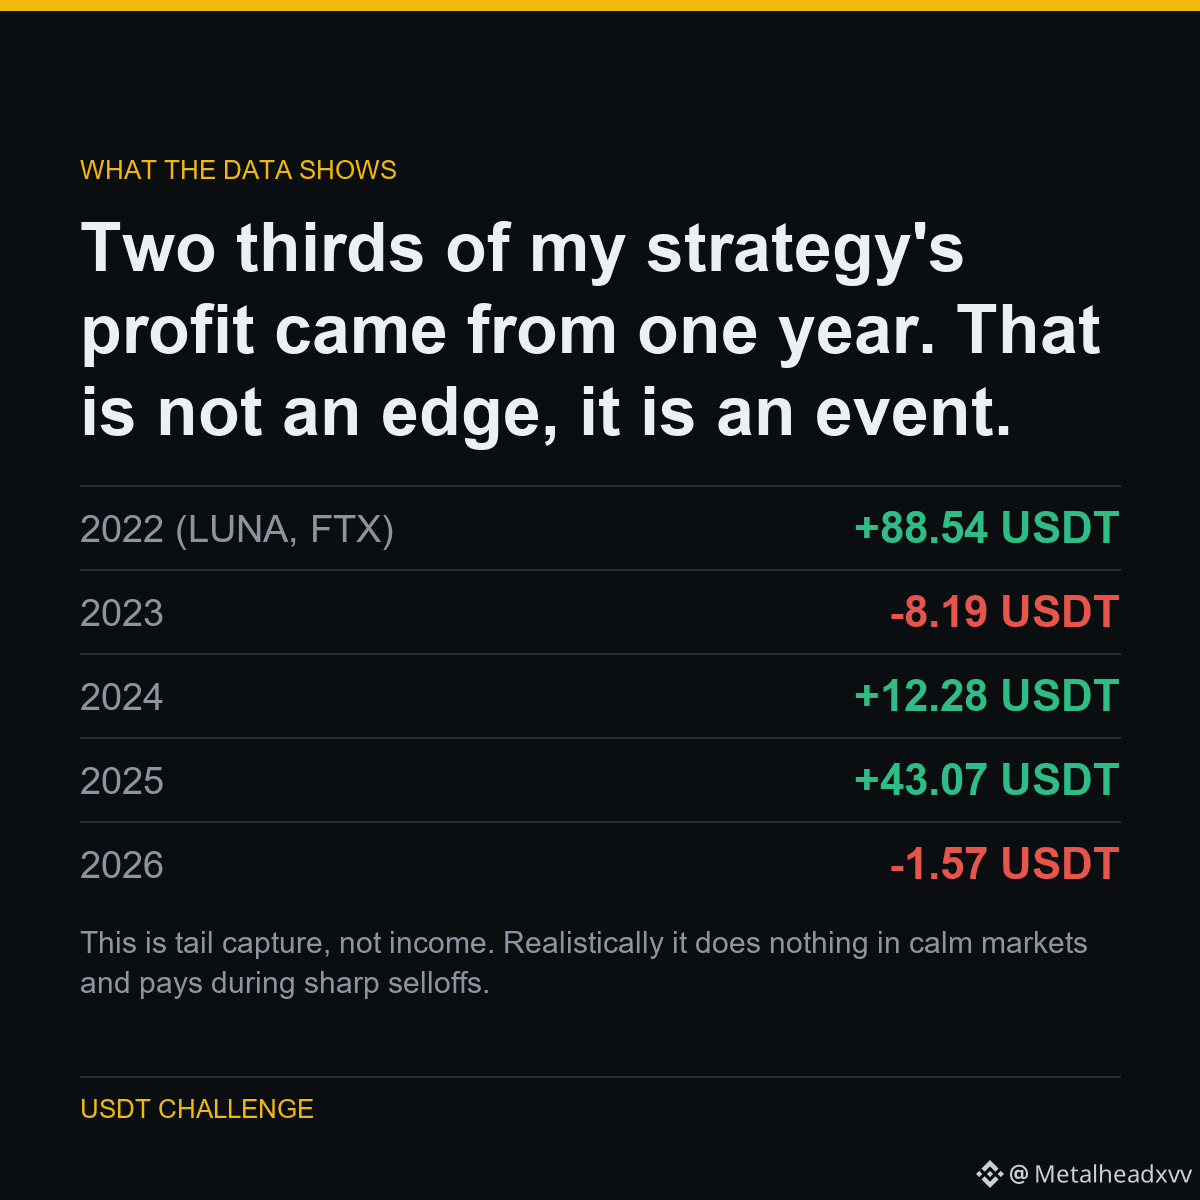
Ceci est de la capture de fin, pas un revenu. En toute logique, ça ne fait rien en marchés calmes et ça paie pendant les fortes chutes. Attendre que ça gagne chaque mois, c’est comme quitter une stratégie juste avant qu’elle ne fonctionne.
Voici d’où ça vient.
Les deux tiers du profit de ma stratégie proviennent d’une seule année. Ce n’est pas un avantage, c’est un événement.
Le chiffre principal était +134,12 USDT provenant de faux départs (short) sur cassures. Ensuite, je l’ai ventilé par année.
2022 - l’année de l’effondrement de la LUNA et de la défaillance de la FTX - a produit 88,54 de ce montant. En retirant cette année, quatre années de trading ont ramené 45,59 USDT, la plupart en 2025.
Jusqu’à présent, 2026 est à plat.
Fait partie d’une expérience publique : 5 063 USDT vers 1 000 000 USDT, chaque résultat publié - y compris ceux qui me font paraître mauvais.
Lancer sur $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Ceci est de la capture de fin, pas un revenu. En toute logique, ça ne fait rien en marchés calmes et ça paie pendant les fortes chutes. Attendre que ça gagne chaque mois, c’est comme quitter une stratégie juste avant qu’elle ne fonctionne.
Voici d’où ça vient.
Les deux tiers du profit de ma stratégie proviennent d’une seule année. Ce n’est pas un avantage, c’est un événement.
Le chiffre principal était +134,12 USDT provenant de faux départs (short) sur cassures. Ensuite, je l’ai ventilé par année.
2022 - l’année de l’effondrement de la LUNA et de la défaillance de la FTX - a produit 88,54 de ce montant. En retirant cette année, quatre années de trading ont ramené 45,59 USDT, la plupart en 2025.
Jusqu’à présent, 2026 est à plat.
Fait partie d’une expérience publique : 5 063 USDT vers 1 000 000 USDT, chaque résultat publié - y compris ceux qui me font paraître mauvais.
Lancer sur $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici d’où ça vient.
Les deux tiers du profit de ma stratégie proviennent d’une seule année. Ce n’est pas un avantage, c’est un événement.
Le chiffre principal était +134,12 USDT provenant de faux départs (short) sur cassures. Ensuite, je l’ai ventilé par année.
2022 - l’année de l’effondrement de la LUNA et de la défaillance de la FTX - a produit 88,54 de ce montant. En retirant cette année, quatre années de trading ont ramené 45,59 USDT, la plupart en 2025.
Jusqu’à présent, 2026 est à plat.
Fait partie d’une expérience publique : 5 063 USDT vers 1 000 000 USDT, chaque résultat publié - y compris ceux qui me font paraître mauvais.
Lancer sur $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
56
·
--
Article
LE TRADING EST COMME LE MUSTANG : IL SE FORME DANS UN LABORATOIREDans mes confessions de trader novice, aujourd'hui je veux te parler de pourquoi trader sans un système, c'est comme conduire les yeux bandés...
Je dois avouer qu'au début de ma carrière, l'une des choses qui m'a le plus coûté était de me rappeler qu'un RSI à 70 signifiait surachat et à 30 survente. Une chose si 'basiques' créait un vide terrifiant dans ma tête. Et non, ce n'était pas par manque d'intelligence ; c'était parce que faire du trading avec de la dyslexie et de la discalculie te force à vivre dans un univers où les chiffres et les directions se transforment parfois en un tunnel sans issue.
LE TRADING EST COMME LE MUSTANG : IL SE FORME DANS UN LABORATOIRE
Dans mes confessions de trader novice, aujourd'hui je veux te parler de pourquoi trader sans un système, c'est comme conduire les yeux bandés...
Je dois avouer qu'au début de ma carrière, l'une des choses qui m'a le plus coûté était de me rappeler qu'un RSI à 70 signifiait surachat et à 30 survente. Une chose si 'basiques' créait un vide terrifiant dans ma tête. Et non, ce n'était pas par manque d'intelligence ; c'était parce que faire du trading avec de la dyslexie et de la discalculie te force à vivre dans un univers où les chiffres et les directions se transforment parfois en un tunnel sans issue.
Je dois avouer qu'au début de ma carrière, l'une des choses qui m'a le plus coûté était de me rappeler qu'un RSI à 70 signifiait surachat et à 30 survente. Une chose si 'basiques' créait un vide terrifiant dans ma tête. Et non, ce n'était pas par manque d'intelligence ; c'était parce que faire du trading avec de la dyslexie et de la discalculie te force à vivre dans un univers où les chiffres et les directions se transforment parfois en un tunnel sans issue.
1
650
·
--
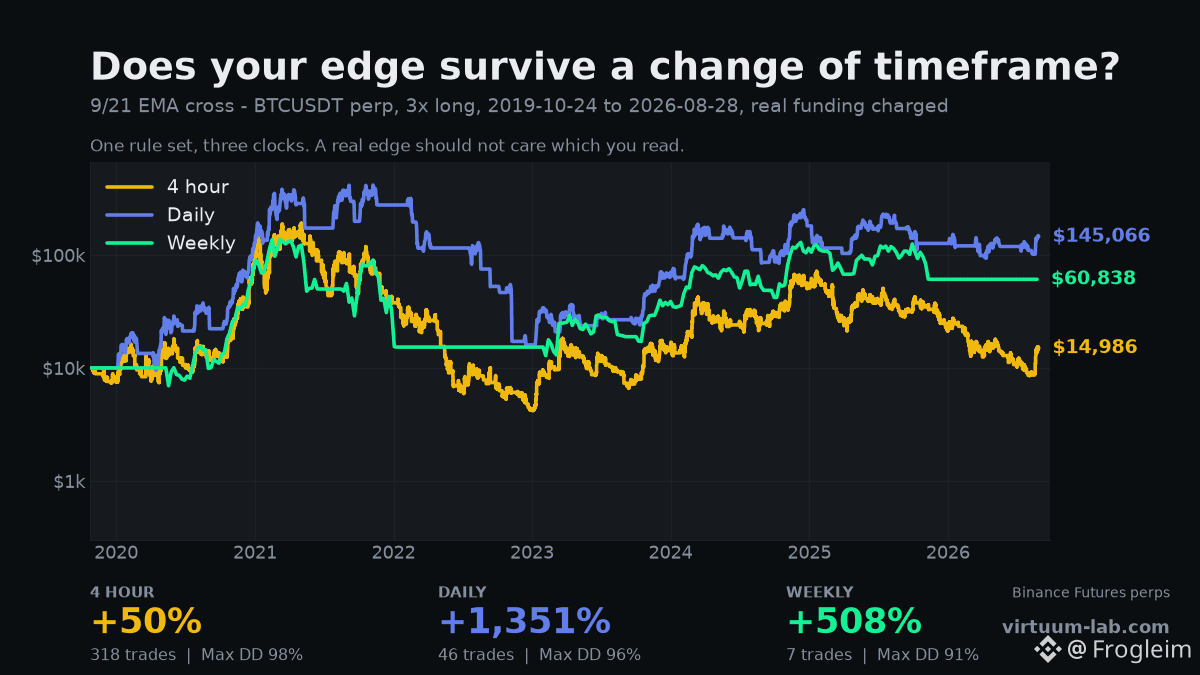
Même règle. Trois horloges. Écart de 1 301 points.
Croisement 9/21 EMA, 3x long BTCUSDT perp, financement réel Binance, même fenêtre sur les trois pour que rien ne prenne d’avance.
4 heures : +50 % — 318 trades, drawdown max 98 %
Quotidien : +1 351 % — 46 trades, drawdown max 96 %
Hebdomadaire : +508 % — 7 trades, drawdown max 91 %
Personne n’a choisi une période pour rien. Vous avez choisi celle sur laquelle votre graphique s’est ouvert.
La version 4 heures fait 318 trades et rend presque tout — chaque croisement coûte des frais, du slippage et du financement, et sur une horloge rapide la plupart des croisements sont du bruit. La version hebdomadaire prend 7 trades en 41 ans et conserve davantage de ce qu’elle gagne.
Lecture inconfortable : si une stratégie ne fonctionne que sur une seule période, c’est la période qui fait le travail, pas la stratégie. Une vraie avance (edge) se dégrade de façon progressive quand vous changez l’horloge. Celle-ci ne s’y conforme pas — elle oscille de 1 301 points.
Avant de faire confiance à un backtest, exécutez-le sur la période juste avant et juste après celle que vous préférez.
Changez l’horloge et voyez ce qui survit 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Même règle. Trois horloges. Écart de 1 301 points.
Croisement 9/21 EMA, 3x long BTCUSDT perp, financement réel Binance, même fenêtre sur les trois pour que rien ne prenne d’avance.
4 heures : +50 % — 318 trades, drawdown max 98 %
Quotidien : +1 351 % — 46 trades, drawdown max 96 %
Hebdomadaire : +508 % — 7 trades, drawdown max 91 %
Personne n’a choisi une période pour rien. Vous avez choisi celle sur laquelle votre graphique s’est ouvert.
La version 4 heures fait 318 trades et rend presque tout — chaque croisement coûte des frais, du slippage et du financement, et sur une horloge rapide la plupart des croisements sont du bruit. La version hebdomadaire prend 7 trades en 41 ans et conserve davantage de ce qu’elle gagne.
Lecture inconfortable : si une stratégie ne fonctionne que sur une seule période, c’est la période qui fait le travail, pas la stratégie. Une vraie avance (edge) se dégrade de façon progressive quand vous changez l’horloge. Celle-ci ne s’y conforme pas — elle oscille de 1 301 points.
Avant de faire confiance à un backtest, exécutez-le sur la période juste avant et juste après celle que vous préférez.
Changez l’horloge et voyez ce qui survit 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Croisement 9/21 EMA, 3x long BTCUSDT perp, financement réel Binance, même fenêtre sur les trois pour que rien ne prenne d’avance.
4 heures : +50 % — 318 trades, drawdown max 98 %
Quotidien : +1 351 % — 46 trades, drawdown max 96 %
Hebdomadaire : +508 % — 7 trades, drawdown max 91 %
Personne n’a choisi une période pour rien. Vous avez choisi celle sur laquelle votre graphique s’est ouvert.
La version 4 heures fait 318 trades et rend presque tout — chaque croisement coûte des frais, du slippage et du financement, et sur une horloge rapide la plupart des croisements sont du bruit. La version hebdomadaire prend 7 trades en 41 ans et conserve davantage de ce qu’elle gagne.
Lecture inconfortable : si une stratégie ne fonctionne que sur une seule période, c’est la période qui fait le travail, pas la stratégie. Une vraie avance (edge) se dégrade de façon progressive quand vous changez l’horloge. Celle-ci ne s’y conforme pas — elle oscille de 1 301 points.
Avant de faire confiance à un backtest, exécutez-le sur la période juste avant et juste après celle que vous préférez.
Changez l’horloge et voyez ce qui survit 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
120
·
--
Haussier
Nous croyons que la crypto devrait ressembler moins à un casino.
Et plus à un système éprouvé pour une croissance durable.
C'est pourquoi CryptoGates existe :
→ Construire des stratégies — ne pas les deviner
→ Tester sur des données historiques réelles — ne pas supposer
→ Prédire et optimiser — ne pas espérer
→ Automatiser avec discipline — ne pas réagir
Gagner sans stress.
Participer sans obsession.
Croître sans parier.
Pas d'inscription. Pas de carte de crédit. Juste construire.👇
$BTC $BNB #Backtesting
Nous croyons que la crypto devrait ressembler moins à un casino.
Et plus à un système éprouvé pour une croissance durable.
C'est pourquoi CryptoGates existe :
→ Construire des stratégies — ne pas les deviner
→ Tester sur des données historiques réelles — ne pas supposer
→ Prédire et optimiser — ne pas espérer
→ Automatiser avec discipline — ne pas réagir
Gagner sans stress.
Participer sans obsession.
Croître sans parier.
Pas d'inscription. Pas de carte de crédit. Juste construire.👇
$BTC $BNB #Backtesting
Et plus à un système éprouvé pour une croissance durable.
C'est pourquoi CryptoGates existe :
→ Construire des stratégies — ne pas les deviner
→ Tester sur des données historiques réelles — ne pas supposer
→ Prédire et optimiser — ne pas espérer
→ Automatiser avec discipline — ne pas réagir
Gagner sans stress.
Participer sans obsession.
Croître sans parier.
Pas d'inscription. Pas de carte de crédit. Juste construire.👇
$BTC $BNB #Backtesting
135
·
--
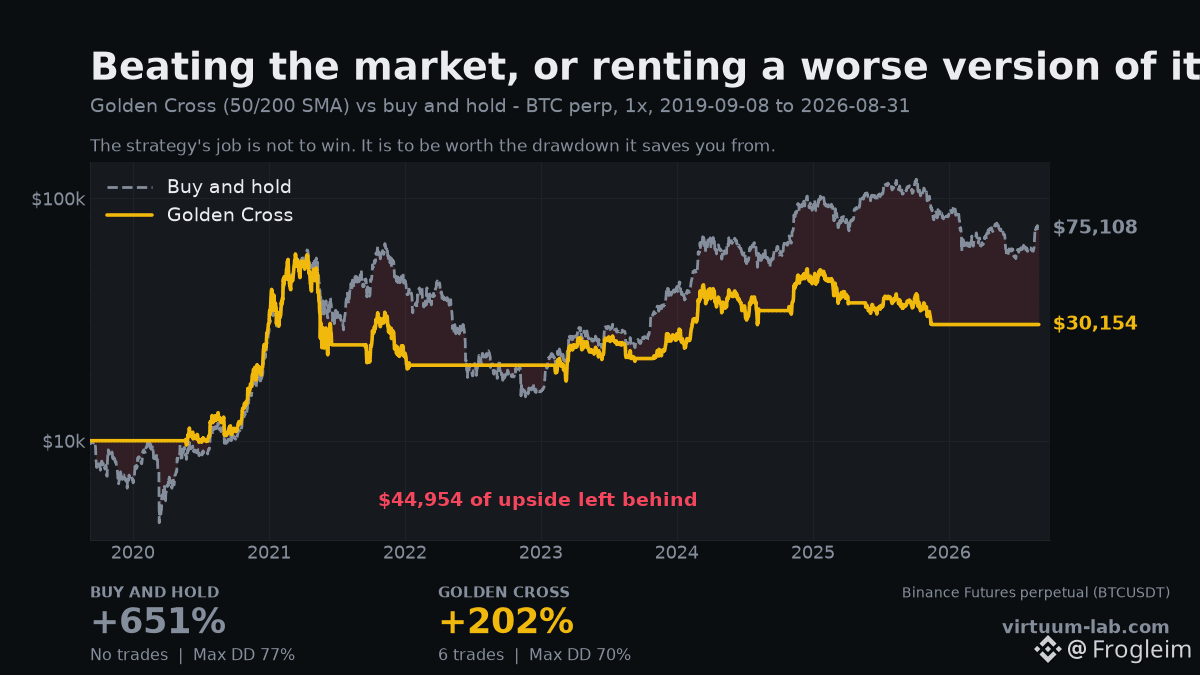
Mon propre backtester dit que ma stratégie a perdu face à ne rien faire.
Golden Cross, SMA 50/200, perp BTCUSDT à 1x, du 2019-09-08 à aujourd’hui. Contre l’achat et conservation, sur la même fenêtre.
Achat et conservation : +651%, drawdown maximum 77%
Golden Cross : +202%, drawdown maximum 70%
Six transactions sur sept ans, pour finir à $44,954 derrière quelqu’un qui a acheté une seule fois et est sorti.
Je le publie parce que c’est la comparaison que presque personne ne fait, et c’est la seule qui détermine si une stratégie vaut quelque chose. Une stratégie ne se mesure pas à zéro. Elle se mesure à ce que vous auriez fait de toute façon.
Là où elle fait le job, si elle le fait : le drawdown. Le fait de conserver signifiait voir 77% s’évaporer et ne pas vendre. La pire série de la stratégie a été de 70% — mieux, mais pas assez pour justifier six décisions et six ans d’attention.
C’est un résultat réel de mon propre outil, et il dit que la stratégie n’est pas assez bonne. Un backtester qui ne fait que vous flatter, c’est un jouet.
Comparez la vôtre à l’achat et conservation avant de la trader 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Mon propre backtester dit que ma stratégie a perdu face à ne rien faire.
Golden Cross, SMA 50/200, perp BTCUSDT à 1x, du 2019-09-08 à aujourd’hui. Contre l’achat et conservation, sur la même fenêtre.
Achat et conservation : +651%, drawdown maximum 77%
Golden Cross : +202%, drawdown maximum 70%
Six transactions sur sept ans, pour finir à $44,954 derrière quelqu’un qui a acheté une seule fois et est sorti.
Je le publie parce que c’est la comparaison que presque personne ne fait, et c’est la seule qui détermine si une stratégie vaut quelque chose. Une stratégie ne se mesure pas à zéro. Elle se mesure à ce que vous auriez fait de toute façon.
Là où elle fait le job, si elle le fait : le drawdown. Le fait de conserver signifiait voir 77% s’évaporer et ne pas vendre. La pire série de la stratégie a été de 70% — mieux, mais pas assez pour justifier six décisions et six ans d’attention.
C’est un résultat réel de mon propre outil, et il dit que la stratégie n’est pas assez bonne. Un backtester qui ne fait que vous flatter, c’est un jouet.
Comparez la vôtre à l’achat et conservation avant de la trader 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, SMA 50/200, perp BTCUSDT à 1x, du 2019-09-08 à aujourd’hui. Contre l’achat et conservation, sur la même fenêtre.
Achat et conservation : +651%, drawdown maximum 77%
Golden Cross : +202%, drawdown maximum 70%
Six transactions sur sept ans, pour finir à $44,954 derrière quelqu’un qui a acheté une seule fois et est sorti.
Je le publie parce que c’est la comparaison que presque personne ne fait, et c’est la seule qui détermine si une stratégie vaut quelque chose. Une stratégie ne se mesure pas à zéro. Elle se mesure à ce que vous auriez fait de toute façon.
Là où elle fait le job, si elle le fait : le drawdown. Le fait de conserver signifiait voir 77% s’évaporer et ne pas vendre. La pire série de la stratégie a été de 70% — mieux, mais pas assez pour justifier six décisions et six ans d’attention.
C’est un résultat réel de mon propre outil, et il dit que la stratégie n’est pas assez bonne. Un backtester qui ne fait que vous flatter, c’est un jouet.
Comparez la vôtre à l’achat et conservation avant de la trader 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
124
Une stratégie peut sembler parfaite sur des bougies quotidiennes et quand même se faire détruire en temps réel.
Pourquoi ?
Les données quotidiennes lissent les mèches intrajournalières et les faux cassures contre lesquelles ton bot n’a jamais été testé.
CG backteste les bots DCA, Grid et Rebalance sur des données OHLCV d’1 minute — sans raccourcis.
Teste la résistance de la tienne...
#Bitcoin #CryptoTrading #Backtesting
Une stratégie peut sembler parfaite sur des bougies quotidiennes et quand même se faire détruire en temps réel.
Pourquoi ?
Les données quotidiennes lissent les mèches intrajournalières et les faux cassures contre lesquelles ton bot n’a jamais été testé.
CG backteste les bots DCA, Grid et Rebalance sur des données OHLCV d’1 minute — sans raccourcis.
Teste la résistance de la tienne...
#Bitcoin #CryptoTrading #Backtesting
Pourquoi ?
Les données quotidiennes lissent les mèches intrajournalières et les faux cassures contre lesquelles ton bot n’a jamais été testé.
CG backteste les bots DCA, Grid et Rebalance sur des données OHLCV d’1 minute — sans raccourcis.
Teste la résistance de la tienne...
#Bitcoin #CryptoTrading #Backtesting
78
COMMENT JE L’AI TESTÉ
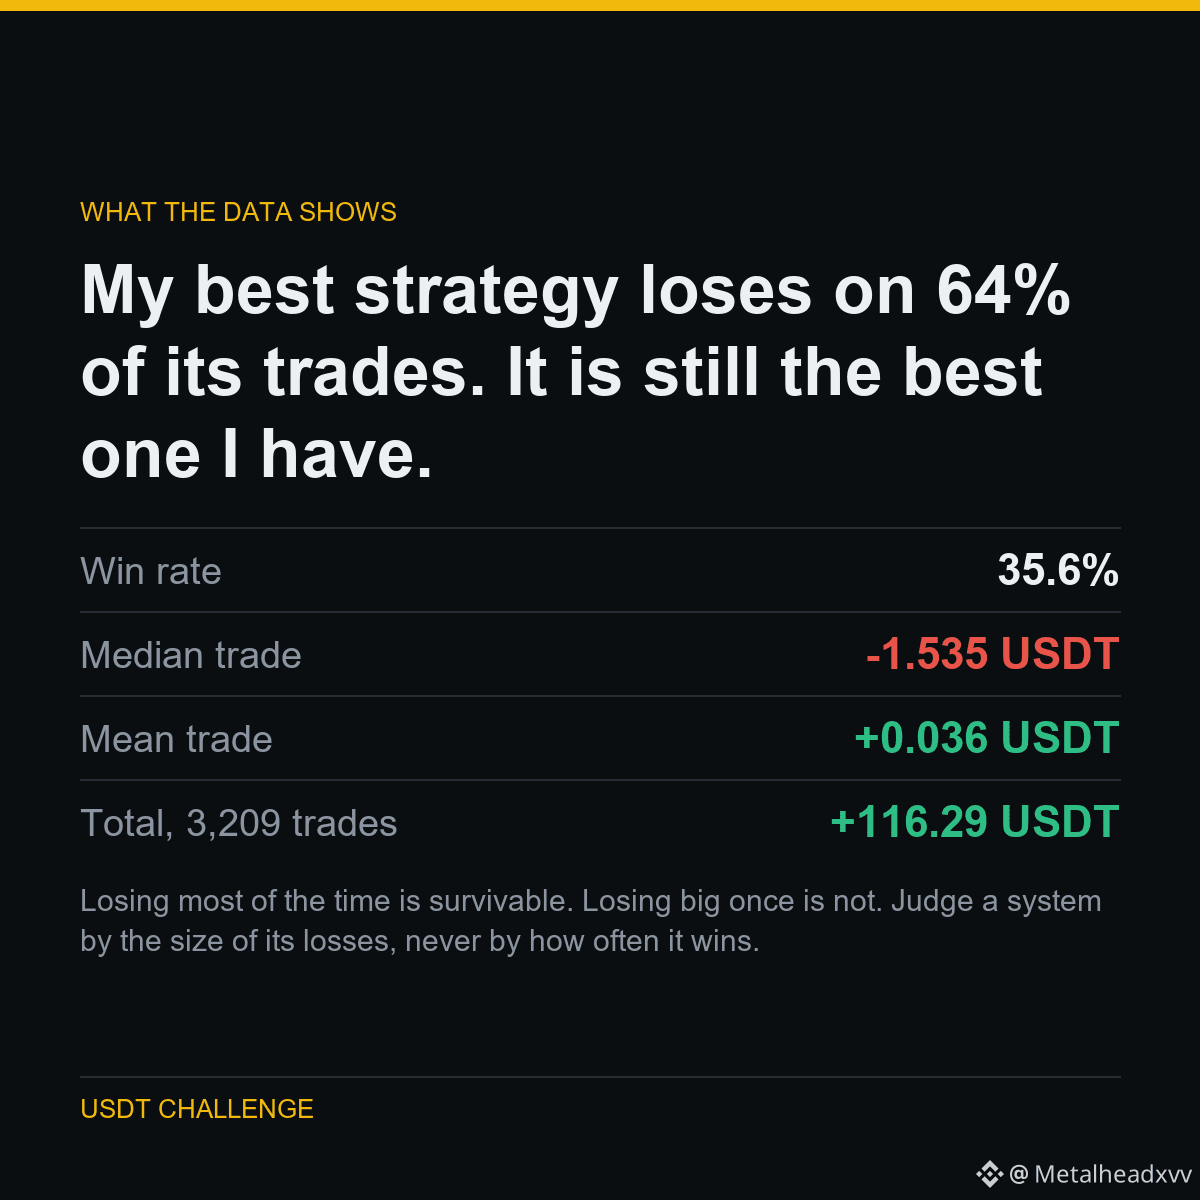
Le commerce habituel dans ce système perd 1,535 USDT. Près de deux transactions sur trois sont des perdantes.
C’est pourtant rentable, car les gagnantes sont bien plus importantes que les perdantes. La transaction moyenne est positive tandis que la médiane est clairement négative.
C’est aussi une forme inversée par rapport au martingale que j’ai testé : il a gagné 96% du temps et pourtant a perdu 519,83 USDT.
LES CHIFFRES
Taux de réussite : 35,6%
Transaction médiane : -1,535 USDT
Transaction moyenne : +0,036 USDT
Total, 3 209 transactions : +116,29 USDT
Perdre la plupart du temps est supportable. Perdre gros une fois ne l’est pas. Évaluez un système à la taille de ses pertes, jamais à la fréquence de ses victoires.
Fait dans le cadre d’une expérience publique : 5 063 USDT à 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
COMMENT JE L’AI TESTÉ
Le commerce habituel dans ce système perd 1,535 USDT. Près de deux transactions sur trois sont des perdantes.
C’est pourtant rentable, car les gagnantes sont bien plus importantes que les perdantes. La transaction moyenne est positive tandis que la médiane est clairement négative.
C’est aussi une forme inversée par rapport au martingale que j’ai testé : il a gagné 96% du temps et pourtant a perdu 519,83 USDT.
LES CHIFFRES
Taux de réussite : 35,6%
Transaction médiane : -1,535 USDT
Transaction moyenne : +0,036 USDT
Total, 3 209 transactions : +116,29 USDT
Perdre la plupart du temps est supportable. Perdre gros une fois ne l’est pas. Évaluez un système à la taille de ses pertes, jamais à la fréquence de ses victoires.
Fait dans le cadre d’une expérience publique : 5 063 USDT à 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Le commerce habituel dans ce système perd 1,535 USDT. Près de deux transactions sur trois sont des perdantes.
C’est pourtant rentable, car les gagnantes sont bien plus importantes que les perdantes. La transaction moyenne est positive tandis que la médiane est clairement négative.
C’est aussi une forme inversée par rapport au martingale que j’ai testé : il a gagné 96% du temps et pourtant a perdu 519,83 USDT.
LES CHIFFRES
Taux de réussite : 35,6%
Transaction médiane : -1,535 USDT
Transaction moyenne : +0,036 USDT
Total, 3 209 transactions : +116,29 USDT
Perdre la plupart du temps est supportable. Perdre gros une fois ne l’est pas. Évaluez un système à la taille de ses pertes, jamais à la fréquence de ses victoires.
Fait dans le cadre d’une expérience publique : 5 063 USDT à 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
69
Article
QUAND LE CHANGEMENT DE RÈGLE DÉTRUIT LA COMPARAISONUne stratégie doit s’appuyer sur des règles claires pour que ses résultats puissent être analysés de manière cohérente.
Lorsque des paramètres, des critères ou des conditions sont modifiés pendant les tests, le résultat ne représente plus exactement la même méthode. Cela rend difficile de savoir si la performance provient de la stratégie originale ou des changements effectués au cours du processus.
Ce problème survient souvent lorsqu’on ajuste une stratégie après avoir observé certains résultats, puis qu’on la teste à nouveau en utilisant les nouvelles règles. Le résultat peut sembler meilleur, mais la comparaison ne se fait plus dans les mêmes conditions.
QUAND LE CHANGEMENT DE RÈGLE DÉTRUIT LA COMPARAISON
Une stratégie doit s’appuyer sur des règles claires pour que ses résultats puissent être analysés de manière cohérente.
Lorsque des paramètres, des critères ou des conditions sont modifiés pendant les tests, le résultat ne représente plus exactement la même méthode. Cela rend difficile de savoir si la performance provient de la stratégie originale ou des changements effectués au cours du processus.
Ce problème survient souvent lorsqu’on ajuste une stratégie après avoir observé certains résultats, puis qu’on la teste à nouveau en utilisant les nouvelles règles. Le résultat peut sembler meilleur, mais la comparaison ne se fait plus dans les mêmes conditions.
Lorsque des paramètres, des critères ou des conditions sont modifiés pendant les tests, le résultat ne représente plus exactement la même méthode. Cela rend difficile de savoir si la performance provient de la stratégie originale ou des changements effectués au cours du processus.
Ce problème survient souvent lorsqu’on ajuste une stratégie après avoir observé certains résultats, puis qu’on la teste à nouveau en utilisant les nouvelles règles. Le résultat peut sembler meilleur, mais la comparaison ne se fait plus dans les mêmes conditions.
1
41
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#USPPIMissMayEaseBTCPressure
330,788 vues
2,369 mentions
2
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
38,889 vues
413 mentions
3
#TONStrategyReports$23.97MQ3NetLoss
11,344 vues
55 mentions
4
#WhoWillSucceedJensenHuangatNvidia?
202,651 vues
1,804 mentions
5
#WhatWillDriveCryptoandStocks’NextRebound?
624,554 vues
3,636 mentions
6
#TradFiForBeginners
750,913 vues
4,602 mentions
7
#BitcoinActiveSupplyInProfitDropsBelow45%
92,186 vues
826 mentions
8
#KavaSaysAbnormalActivityLimitedToKavaLend
57,152 vues
461 mentions
9
#WORPTLetsTouristsConvertCryptoToThaiBaht
11,862 vues
116 mentions
10
#PolkadotCommunityApprovesNewStrategyWith97%Vote
31,983 vues
305 mentions